Domain uhren-werkzeug.de kaufen?
Wir ziehen mit dem Projekt
uhren-werkzeug.de um.
Sind Sie am Kauf der Domain
uhren-werkzeug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uhren-werkzeug.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Avizar Kompletter Reparatur-Werkzeugsatz, Computer WerkzeugDer komplette Reparatur-Werkzeugsatz von Avizar ist die ideale Lösung für alle, die ihre Smartphones und Tablets selbst reparieren möchten. Dieses umfassende Set enthält eine Vielzahl von Werkzeugen, die speziell für die Reparatur von mobilen Geräten entwickelt wurden. Mit einem Schraubendreher und 24 austauschbaren Bits sind Sie bestens ausgestattet, um verschiedene Schraubentypen zu handhaben. Zusätzlich sind Plektrum-Öffnungswerkzeuge und eine Saugnapfzange enthalten, die Ihnen helfen, das Gehäuse Ihrer Geräte sicher zu öffnen. Die praktische Aufbewahrungstasche sorgt dafür, dass alle Werkzeuge ordentlich verstaut und leicht zugänglich sind. Egal, ob Sie einen Bildschirmwechsel oder einen Akkuwechsel durchführen möchten, dieser Reparatur-Werkzeugsatz bietet alles, was Sie benötigen, um Ihre Geräte wieder in Top-Zustand zu bringen. - Umfassendes Set für Smartphone- und Tablet-Reparaturen - Enthält 24 austauschbare Bits für vielseitige Anwendungen - Praktische Aufbewahrungstasche für einfache Organisation - Inklusive Saugnapf und Plektrum-Öffnungswerkzeugen.26,91 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Defossez, L.: Fachkunde für UhrmacherFachkunde für Uhrmacher , Die Uhrmacherschule Solothurn hat 1950 dieses hervorragende Fachbuch für die Uhrmacherausbildung und die Uhrmacher geschaffen. Die Autoren haben sehr gut bebilderte, theoretische, aber sehr gut verständliche Grundlage für die Rhabilleure geschaffen, welche keine Vergleich zu scheuen braucht und auch heute noch ihre volle Berechtigung hat. Besser kann man diesen Bereich kaum bearbeiten! Eine der ersten Bestrebungen der 1919 entstandenen Vereinigung der Direktoren schweizerischer Uhrmacherschulen war, eine Lücke zu füllen: das Fehlen einer theoretischen Uhrmacherkunde für Schüler der praktischen Uhrmacherberufe (gelernte Uhrmacher, Regleure, Uhrenreparateure). So ist ein leicht verständliches und gut bebildertes Fachbuch - es besteht aus drei Teilen - für Uhreninteressierte und Auszubildende entstanden: I. Teil : Einteilung der Zeit, Zeitmesser, Trieborgan, II. Teil : Die Hemmungen, von J. C. Pellaton ; III. Teil : Elementarkurs über das Regulieren, von E. Jaquet und L. Defossez, unter der Mitwirkung von R. Lavest. Dies Werk ist vom Herrn Max Bossart, Direktor der Uhrmacherschule Solothurn, 1950 mit großer Sorgfalt übersetzt und ergänzt worden. Ausserdem hat Herr Bossart dem Werk einen vierten Teil angegliedert, in welchem auf fachkundige Weise die Funktionen der verschiedenen Arten von Kurzzeitmessern (Chronographen) erläutert werden. Dieser Teil enthält außerdem eine Einteilung der Zifferblätter, deren Verschiedenheit denjenigen, die sich damit befassen müssen, oft viel Kopfzerbrechen verursacht. Zweifellos wird dieses neue Werk nicht nur den Schülern der Uhrmacherschulen, sondern allen Fachleuten und Uhrenreparateuren die nützlichsten Dienste erweisen. Dieser Reprint ist eine Fundgrube für Liebhaber alter Uhren und gehört auf jeden Fall in die Bibliothek eines jeden Uhrenfreundes und Uhrenbastlers! , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Defossez, L.~Pellaton, J. C.~Jaquet, E.~Bossart, M., Redaktion: Stern, M., Seitenzahl/Blattzahl: 261, Keyword: Federhaus; Gangdauer; Hemmungen; HistorischeUhren; Kurzzeitmesser; MechanischeUhren; Pendel; Regulieren; Reprint; Roskopfuhr; Räderwerk; Schwingungszahl; Sekundenzeiger; Sonnenuhr; Stern; Stoppuhr; Stoppuhren; Trieborgan; Uhrenlehre; Uhrensammeln; Uhrensammlung; Uhrentechnik; Uhrwerk; Zeigerstellmechanismus; Zeigerstellmechnismus; Zeigerwerk; Zeitmesser; Zeitmessinstrumente; Zifferblatt; Zykloidverzahnung, Fachschema: Antiquitäten / Uhren, Warengruppe: HC/Kunst/Antiquitäten, Fachkategorie: Antike Uhren, Musikboxen und -automaten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Länge: 246, Breite: 177, Höhe: 27, Gewicht: 960, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
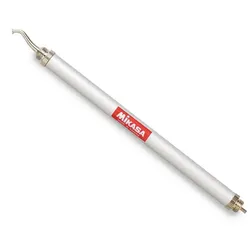
MIKASA TL 40 Ball Reparatur WerkzeugDas MIKASA TL 40 Ball Reparatur Werkzeug zum leichten Austausch von Ventilen . Produktdetails: Austauschen und Einsetzen von Ventile leicht gemacht kombiniertes Ventil-Wechselsystem verchromtes Stahlrohr19,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gedore Gewinde-Reparatur-Werkzeug M50-M110 (3436217)Einleitung Das Gedore Gewinde-Reparatur-Werkzeug M50-M110 ist ein spezialisiertes Werkzeug zur Reparatur von Gewinden im Bereich von M50 bis M110. Eigenschaften • Stufenlos verstellbares Gewinderückform-Werkzeug \n• Schnelle und kostensparende Rückverformung beschädigter Außengewinde \n• Spanlose Rückverformung durch Rollen, Formen, Pressen und Prägen \n• Erhaltung der vollen Festigkeit des Gewindes \n• Oberfläche wird zusätzlich verdichtet \n• Kein Materialabtrag im Gegensatz zum Gewindeschneiden oder Feilen \n• Gewinde bleibt nach Reparatur bis zu doppelt so dynamisch belastbar \n• Erweiterbar durch als Zubehör erhältliche Gewinderollensätze \n• Universell einsetzbar für verschiedene Gewindegrößen von M50 bis M110 Anwendung • Reparatur beschädigter Gewinde im Bereich M50 bis M110 \n• Einsatz in Werkstätten und industriellen Instandhaltungsbereichen \n• Geeignet für die Instandsetzung von großen Maschinen- und Fahrzeuggewinden \n• Verwendung bei der Wartung und Reparatur von Metallbauteilen Lieferumfang • 1 x Gewinde-Reparatur-Werkzeug (3436217)1201,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
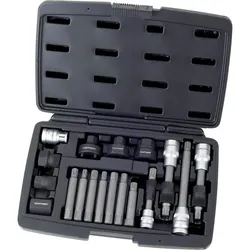
Kraftwerk, Fahrzeug Werkzeug, Alternator-Reparatur-SatzWechselrichter-Reparaturset 3/8" + 1/2", 18 Teile. Reparaturset zum Austausch des Wechselrichters oder der Riemenscheibe. Einsetzbar zur Überprüfung von Schraubverbindungen. Erleichtert das Entfernen anderer Teile.122,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
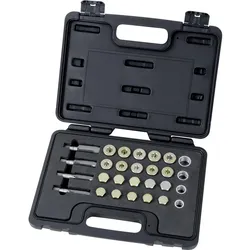
Kraftwerk, Fahrzeug Werkzeug, Ölwannen-Reparatur-SatzDer Ölwannen-Reparatur-Satz von Kraftwerk ist ein umfassendes Werkzeugset, das speziell für die Reparatur von Ölwannen in Fahrzeugen entwickelt wurde. Dieses Set umfasst eine Vielzahl von Gewindebohrern in den Grössen M13, M15, M17 und M20 sowie Ablassschrauben in den Grössen M13.5, M15.5, M17.5 und M20. Zusätzlich sind Dichtringe in den Durchmessern von 13 mm, 15 mm, 17 mm und 20 mm enthalten, um eine zuverlässige Abdichtung zu gewährleisten. Mit insgesamt 28 Einzelteilen bietet dieser Reparatursatz eine vielseitige Lösung für verschiedene Reparaturbedürfnisse. Die kompakten Abmessungen des Sets, mit einer Breite von 305 mm, einer Länge von 235 mm und einer Höhe von 55 mm, ermöglichen eine einfache Handhabung und Lagerung. Der Ölwannen-Reparatur-Satz ist ein unverzichtbares Werkzeug für Fachleute und Hobbymechaniker, die eine effiziente und präzise Reparatur von Ölwannen durchführen möchten.161,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avizar Kompletter Reparatur-Werkzeugsatz, Computer WerkzeugDer komplette Reparatur-Werkzeugsatz von Avizar ist die ideale Lösung für alle, die ihre Smartphones und Tablets selbst reparieren möchten. Dieses umfassende Set enthält eine Vielzahl von Werkzeugen, die speziell für die Reparatur von mobilen Geräten entwickelt wurden. Mit einem Schraubendreher und 24 austauschbaren Bits sind Sie bestens ausgestattet, um verschiedene Schraubentypen zu handhaben. Zusätzlich sind Plektrum-Öffnungswerkzeuge und eine Saugnapfzange enthalten, die Ihnen helfen, das Gehäuse Ihrer Geräte sicher zu öffnen. Die praktische Aufbewahrungstasche sorgt dafür, dass alle Werkzeuge ordentlich verstaut und leicht zugänglich sind. Egal, ob Sie einen Bildschirmwechsel oder einen Akkuwechsel durchführen möchten, dieser Reparatur-Werkzeugsatz bietet alles, was Sie benötigen, um Ihre Geräte wieder in Top-Zustand zu bringen. - Umfassendes Set für Smartphone- und Tablet-Reparaturen - Enthält 24 austauschbare Bits für vielseitige Anwendungen - Praktische Aufbewahrungstasche für einfache Organisation - Inklusive Saugnapf und Plektrum-Öffnungswerkzeugen.26,91 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Defossez, L.: Fachkunde für UhrmacherFachkunde für Uhrmacher , Die Uhrmacherschule Solothurn hat 1950 dieses hervorragende Fachbuch für die Uhrmacherausbildung und die Uhrmacher geschaffen. Die Autoren haben sehr gut bebilderte, theoretische, aber sehr gut verständliche Grundlage für die Rhabilleure geschaffen, welche keine Vergleich zu scheuen braucht und auch heute noch ihre volle Berechtigung hat. Besser kann man diesen Bereich kaum bearbeiten! Eine der ersten Bestrebungen der 1919 entstandenen Vereinigung der Direktoren schweizerischer Uhrmacherschulen war, eine Lücke zu füllen: das Fehlen einer theoretischen Uhrmacherkunde für Schüler der praktischen Uhrmacherberufe (gelernte Uhrmacher, Regleure, Uhrenreparateure). So ist ein leicht verständliches und gut bebildertes Fachbuch - es besteht aus drei Teilen - für Uhreninteressierte und Auszubildende entstanden: I. Teil : Einteilung der Zeit, Zeitmesser, Trieborgan, II. Teil : Die Hemmungen, von J. C. Pellaton ; III. Teil : Elementarkurs über das Regulieren, von E. Jaquet und L. Defossez, unter der Mitwirkung von R. Lavest. Dies Werk ist vom Herrn Max Bossart, Direktor der Uhrmacherschule Solothurn, 1950 mit großer Sorgfalt übersetzt und ergänzt worden. Ausserdem hat Herr Bossart dem Werk einen vierten Teil angegliedert, in welchem auf fachkundige Weise die Funktionen der verschiedenen Arten von Kurzzeitmessern (Chronographen) erläutert werden. Dieser Teil enthält außerdem eine Einteilung der Zifferblätter, deren Verschiedenheit denjenigen, die sich damit befassen müssen, oft viel Kopfzerbrechen verursacht. Zweifellos wird dieses neue Werk nicht nur den Schülern der Uhrmacherschulen, sondern allen Fachleuten und Uhrenreparateuren die nützlichsten Dienste erweisen. Dieser Reprint ist eine Fundgrube für Liebhaber alter Uhren und gehört auf jeden Fall in die Bibliothek eines jeden Uhrenfreundes und Uhrenbastlers! , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Defossez, L.~Pellaton, J. C.~Jaquet, E.~Bossart, M., Redaktion: Stern, M., Seitenzahl/Blattzahl: 261, Keyword: Federhaus; Gangdauer; Hemmungen; HistorischeUhren; Kurzzeitmesser; MechanischeUhren; Pendel; Regulieren; Reprint; Roskopfuhr; Räderwerk; Schwingungszahl; Sekundenzeiger; Sonnenuhr; Stern; Stoppuhr; Stoppuhren; Trieborgan; Uhrenlehre; Uhrensammeln; Uhrensammlung; Uhrentechnik; Uhrwerk; Zeigerstellmechanismus; Zeigerstellmechnismus; Zeigerwerk; Zeitmesser; Zeitmessinstrumente; Zifferblatt; Zykloidverzahnung, Fachschema: Antiquitäten / Uhren, Warengruppe: HC/Kunst/Antiquitäten, Fachkategorie: Antike Uhren, Musikboxen und -automaten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Länge: 246, Breite: 177, Höhe: 27, Gewicht: 960, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
MIKASA TL 40 Ball Reparatur WerkzeugDas MIKASA TL 40 Ball Reparatur Werkzeug zum leichten Austausch von Ventilen . Produktdetails: Austauschen und Einsetzen von Ventile leicht gemacht kombiniertes Ventil-Wechselsystem verchromtes Stahlrohr19,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gedore Gewinde-Reparatur-Werkzeug M50-M110 (3436217)Einleitung Das Gedore Gewinde-Reparatur-Werkzeug M50-M110 ist ein spezialisiertes Werkzeug zur Reparatur von Gewinden im Bereich von M50 bis M110. Eigenschaften • Stufenlos verstellbares Gewinderückform-Werkzeug \n• Schnelle und kostensparende Rückverformung beschädigter Außengewinde \n• Spanlose Rückverformung durch Rollen, Formen, Pressen und Prägen \n• Erhaltung der vollen Festigkeit des Gewindes \n• Oberfläche wird zusätzlich verdichtet \n• Kein Materialabtrag im Gegensatz zum Gewindeschneiden oder Feilen \n• Gewinde bleibt nach Reparatur bis zu doppelt so dynamisch belastbar \n• Erweiterbar durch als Zubehör erhältliche Gewinderollensätze \n• Universell einsetzbar für verschiedene Gewindegrößen von M50 bis M110 Anwendung • Reparatur beschädigter Gewinde im Bereich M50 bis M110 \n• Einsatz in Werkstätten und industriellen Instandhaltungsbereichen \n• Geeignet für die Instandsetzung von großen Maschinen- und Fahrzeuggewinden \n• Verwendung bei der Wartung und Reparatur von Metallbauteilen Lieferumfang • 1 x Gewinde-Reparatur-Werkzeug (3436217)1201,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
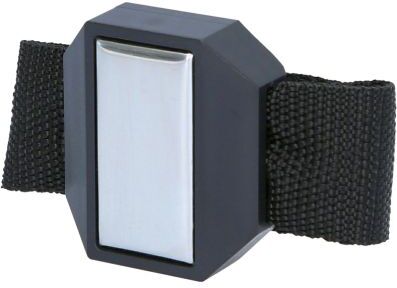
Magnetisches Armband für Werkzeug und KleinteileMagnetisches Armband. Hergestellt aus strapazierfähigem technischem Nylongewebe. Mit ihm lassen sich kleine Metallteile wie Schrauben, Muttern, Unterlegscheiben, Stifte, Bohrer, Bits usw. leichter organisieren. enthält 3 starke Magnete Länge ca. 320 mm Breite 95 mm Das Band hat einen bequemen und dauerhaften Klettverschluss Die Kleinteile befinden sich direkt am Ort der Verwendung. Die Verwendung reduziert die Zeit, die für viele Montagearbeiten benötigt wird.7,60 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter
-
Brilliant Tools Werkzeug Magnet-Armband Bt156910Kleinteile immer griffbereit extrem starker Magnet universell passende Größe Mit dem BRILLIANT TOOLS Magnet-Armband BT156910 sparen Sie sich zeitraubende Wege, verabschieden sich vom Werkzeugkoffer auf der Trittstufe und beschäftigen keinen helfenden Handlanger mehr. Arbeiten Sie zeitsparend und effektiv.Jetzt haben Sie die nötigen Schrauben immer sofort zur Hand. Heften Sie einfach im Vorfeld alle nötigen Teile an Ihr Magnet-Armband - und los gehts! Magnetische Schrauben, Nägel und der richtige Bohrer sind mit einer kurzen Handbewegung zur Stelle. Ideal auf der Leiter oder bei beengten Platzverhältnissen. Selbst bei Reparatur-Arbeiten unter dem Waschtisch ist die richtige Klemme dabei ohne zu stören. Ein Qualitätswerkzeug powered by KS TOOLS.4,68 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.